19 okt 2026

Juristen: Använd aldrig Bank-ID så här – “Kan bli två års fängelse”

2025 02 06

Det finns vissa saker man behöver se upp med när det gäller Bank-ID.

Under de senaste åren har digitala lösningar som Bank-ID och Swish blivit allt vanligare.

Digitaliseringens framfart går i rask takt - och många hyllar Sveriges initiativ när det kommer till möjligheterna som erbjuds av bland annat Bank-ID.

Samtidigt finns det vissa saker som man bör se upp med.

Vill hjälpa till

Ett problem som kan uppstå är om ens föräldrar drabbas av demens - och därmed får svårare att exempelvis betala räkningar.

Anhöriga vill då hjälpa till i många fall - men kan behöva vara försiktiga när det kommer till Bank-ID.

Anhörigbehörighet innebär att anhöriga får möjlighet att hämta ut medicin eller betala räkningar - men detta genom fysisk identifiering.

“Kan bli fängelse”

Familjerättsjuristen Caroline Törnquist varnar för att använda andras Bank-ID.

– Att använda någon annans BankID, det är brottsligt. Det kallas för urkundsförfalskning och är det grovt kan du få upp till två års fängelse, säger Caroline Törnquist till TV4.

Flera saker

Juristbyrån Familjens Jurist svarar så här på en persons förfrågan om denne får använda sin mammas Bank-ID för att betala hennes räkningar.

– Att använda annans ID-handling kan anses vara urkundsförfalskning enligt 14 kap. 1 § BrB eller missbruk av urkund (15 kap. 12 § BrB). Det kan även anses vara osant intygande (15 kap. 11 § BrB) samt bedrägeri (9 kap. 1 § BrB).

“Aldrig någon annans”

Juristbyrån fortsätter.

– Värt att ytterligare notera är att det finns anhörigbehörighet att hjälpa en närstående som saknar beslutsförmåga med ekonomiska angelägenheter. I detta fall får dock personen i sådana fall använda sin egen ID-handling, alltså aldrig någon annans och ange sig själv för att vara någon annan.

Genom en fullmakt kan du få rätt att utföra olika bankärenden för en annan persons, kallad fullmaktsgivares, räkning.

Du som fått en fullmakt kallas fullmaktshavare. Fullmakten gäller när man besöker något av våra bankkontor, inte i våra digitala tjänster eller i kontakt med Kundservice. 

Det tipsar Nordea om.

Foto: BankID

Text: Redaktionen

25 oktober 2026

Swedbank uppmanar: Dubbelkolla när du swishar

2026 10 25

Många svenskar tror att banken kan komma till undsättning och automatiskt få tillbaka pengarna om man har swishat fel.

Men så är inte fallet, konstaterar Swedbank.

När man för över pengar via swish sker det oftast till redan fördefinierade konton.

Ska man skriva in kontonumret själv för första gången är det lätt hänt att skriva in fel siffra och därmed skicka pengar till fel person.

– Innan du godkänner en Swish-betalning visas mottagarens namn. Ta därför alltid en extra titt på både namn och belopp innan du signerar betalningen, framhåller Swedbank.

Går inte att ångra sig

Många tänker att om något skulle gå fel så finns banken där till hjälp.

Men någon sådan juridisk rättighet har inte banken, varken för banköverföringar eller Swish. 

Det innebär att det inte går att ”ångra sig” när man väl signerat en överföring. 

Kan bara kontakta

Bankerna har tagit fram en rutin där de via brev kontaktar mottagaren och uppmanar till en återbetalning. 

Men om mottagaren inte vill skicka tillbaka pengarna så blir det svårare.

– Om inte mottagaren betalar tillbaka pengarna kan dock inte banken driva fallet vidare, utan det måste du själv göra, förklarar Swedbank.

Läs mer: 88 000 ägare på Avanza – aktien faller 24 procent

Viktigt att meddela

Det är viktigt att man meddelar mottagaren om misstaget så fort som möjligt om man har skickat fel. Annars kan det enligt storbanken vara svårare att få pengarna tillbaka. 

– Om personen inte återför pengarna direkt, är det bra att skicka ett skriftligt krav på återbetalning, menas det.

– Ange då noga belopp, valuta och sista datum för återbetalning och spara en kopia. Får du inte betalt innan datumet du angivit i kravet kan du vända dig till Kronofogden för att få hjälp med att driva in skulden. 

Kontakta då Kronofogden

Om mottagaren är övertygad om att pengarna hamnat rätt och redan har hunnit använda dem, kan det i vissa undantagsfall bli svårare att få tillbaka pengarna. 

Det gäller alltså att dubbelkolla swishöverföringarna för att undvika en potentiellt lång process med en mottagare som inte vill ge tillbaka pengarna.

Läs mer: Ärenden rusar hos Kronofogden – efter nya regler

Foto: Swish resp Swedbank

Text: Redaktionen


25 oktober 2026

Ny lag om kontanter på väg – redan nästa år

2026 10 25

Nya kontantregler är på gång i hela EU.

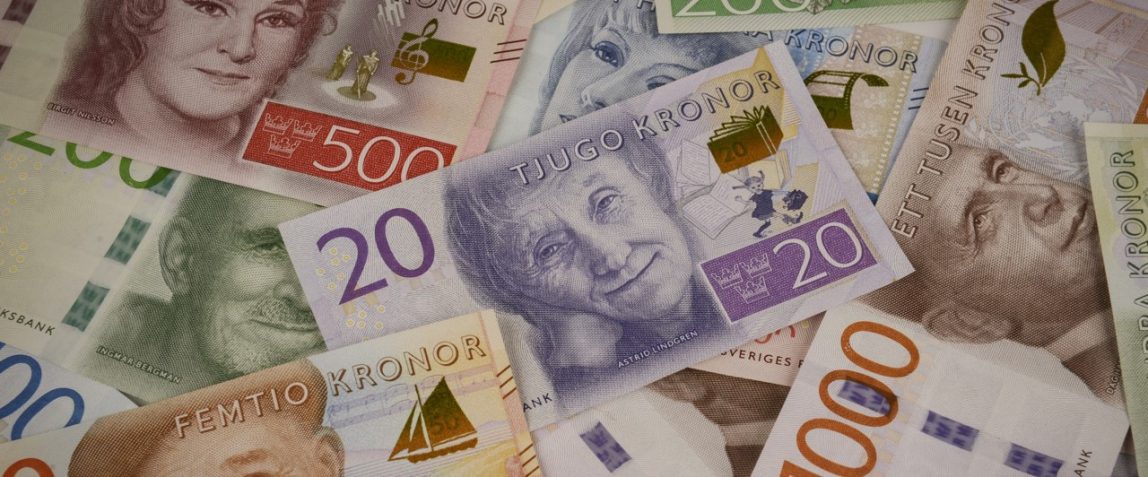
Debatten om kontanternas roll i samhället går fortsatt varm. Vissa menar att digitaliseringens framfart har gjort kontanterna överflödiga, medan andra anser att de har en nödvändig roll i samhället – inte minst vid kris eller krig.

Nya kontantregler som ska minska penningtvätt kommer att införas i hela EU redan nästa år.

Nya regler

EU:s nya penningtvättsförordning träder i kraft i juli nästa år.

Det kommer då att införas ett maxbelopp för betalningar med kontanter inom hela EU på 10 000 euro – motsvarande lite drygt 111 000 kronor.

Sedan tidigare finns inget sådant maxbelopp i Sverige.

Kan vara lägre

Regelverket möjliggör dock att enskilda EU-länder kan införa ett eget maxbelopp, så länge det är lägre än 10 000 euro.

Frankrike och Spanien har exempelvis ett maxbelopp på 1 000 euro.

Riksbanken vill att Sverige ska införa ett maxbelopp som är betydligt lägre än de motsvarande 111 000 kronor som ska råda i hela EU.

Läs mer: “Vore ett svek” – sätter press på Centerpartiet

Riksbankens förslag

Riksbanken har rekommenderat regeringen och riksdagen att införa en högsta beloppsgräns vid kontantköp i handeln på 10 000 kronor.

– Riksbanken bedömer att en beloppsgräns för kontanta köp i handeln skulle göra det svårare att använda kontanter i kriminella syften, som penningtvätt och skatteundandragande, och att omsätta vinsterna från brott i varor, menas det.

– Samtidigt är beloppet en lämplig nivå för att personer som vill och behöver använda kontanter ska kunna fortsätta göra det. 

Påminner svenskarna

Riksbanken passar samtidigt på att rekommendera allmänheten att ha tillgång till flera olika betalsätt för att kunna betala om ett av dem inte fungerar. 

– Hushåll bör, i den mån det är möjligt, ha kort från olika kortnätverk, tillgång till en betaltjänst via mobiltelefon (exempelvis Swish), ha fysiska kort och pinkoder tillgängliga samt ha kontanter hemma i blandade valörer. 

– Som riktmärke bör hushåll ha cirka 1 000 kronor i kontanter per vuxen, men även ett lägre belopp kan stärka beredskapen. 

Läs mer: Ärenden rusar hos Kronofogden – efter nya regler

Foto: Riksbanken

Text: Redaktionen